2026.09.08
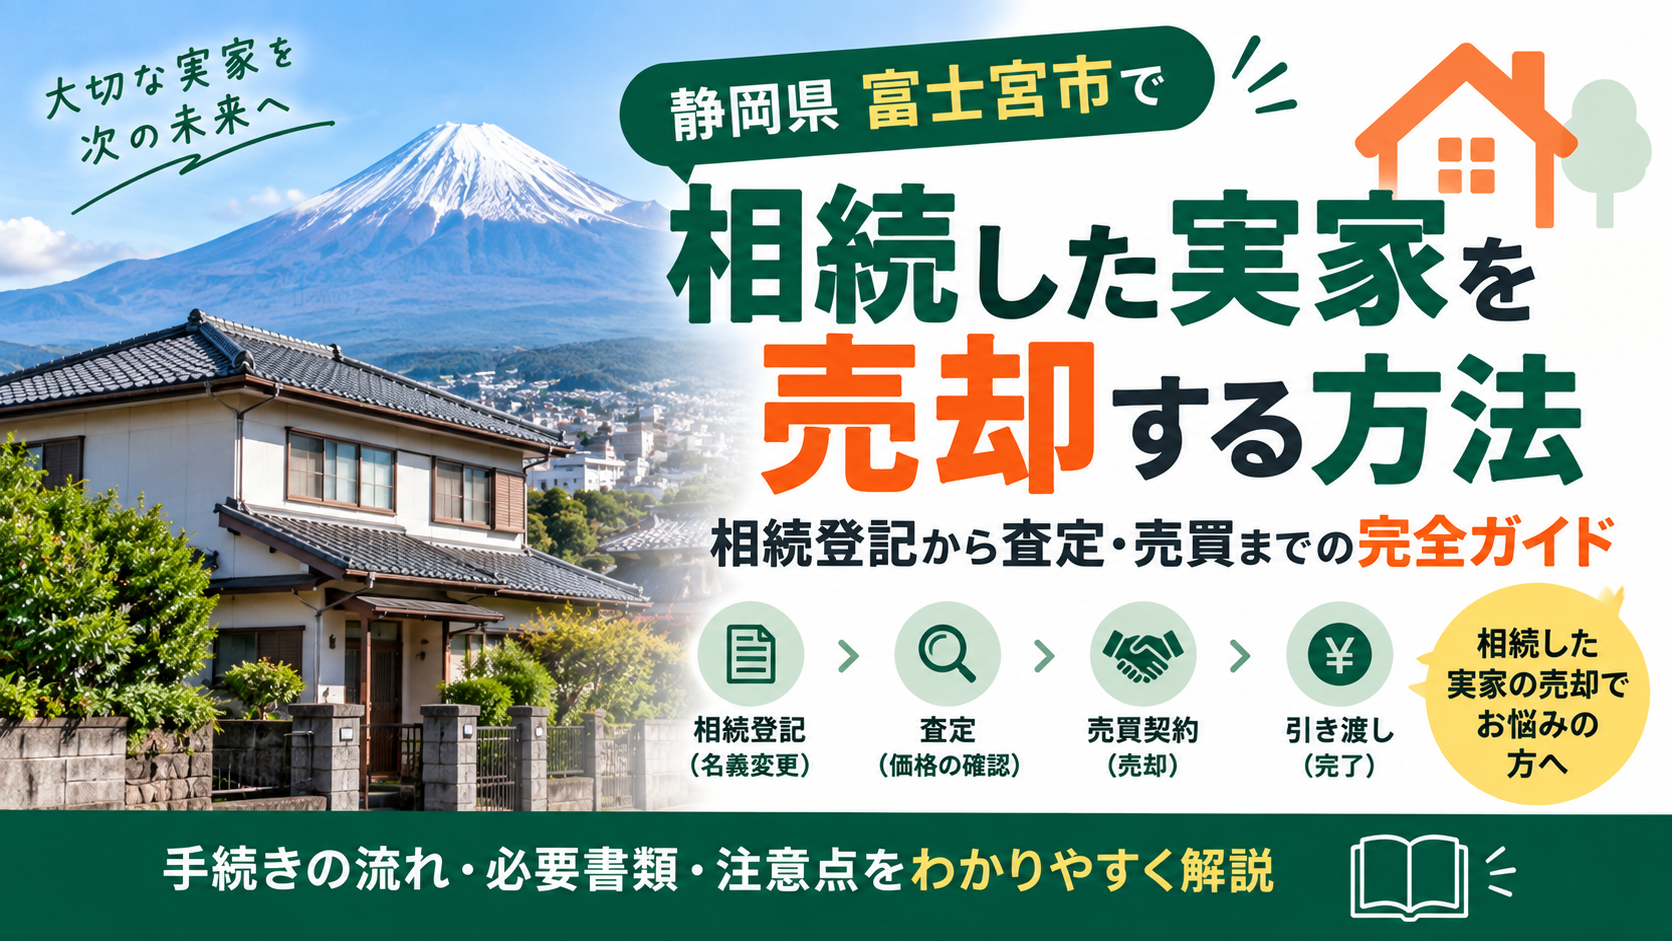
親が亡くなり、富士宮市にある実家を相続したものの、「何から始めればよいのか分からない」「相続登記が済んでいない」「家の中に荷物が残っている」「古い家でも売れるのか」と悩む方は少なくありません。
相続した実家の売却は、一般的な不動産売却と比べて、先に確認しなければならないことが多くあります。登記名義が亡くなった方のままではないか、相続人は誰か、遺産分割は済んでいるか、建物が登記どおりか、境界や接道に問題がないか、さらに売却後の譲渡所得税まで含めて考える必要があります。
結論からいうと、富士宮市で相続した実家を売却する場合は、①相続関係と登記を整理する、②土地・建物の状態と法令上の条件を調査する、③売却方法を決めて査定を受ける、④販売・契約・決済を進める、⑤売却後の税務を確認する、という順番で進めると整理しやすくなります。
特に古い実家や空き家では、「先に片付ける」「先に解体する」と決めてしまうより、現状を確認してから売却方法を選ぶことが重要です。建物付きで探している買主がいる場合もあれば、解体した方が売りやすい場合もあり、税制上の特例との関係で解体時期が重要になることもあります。
この記事では、富士宮市で相続した実家を売却するときの手続きを、相続登記から査定、販売、売買契約、引渡し、税金まで順番に解説します。
株式会社Wakka
株式会社Wakkaは、山梨県南部町に拠点を置き、南部町・身延町などの峡南地域から静岡県富士宮市・富士市周辺まで、不動産売買、空き家、相続不動産のご相談に対応しています。
相続した実家では、相続登記だけでなく、未登記建物、登記と現況の相違、境界、接道、農地、残置物、古家の劣化など、複数の問題が同時に見つかることがあります。
株式会社Wakkaでは、単に「売る・売らない」を決めるのではなく、売却に支障となる事項を整理し、必要に応じて司法書士、土地家屋調査士、税理士、弁護士などと連携しながら次の選択肢を考えることを重視しています。
また、株式会社Wakkaは南部町と空き家対策に関する協定を結んでおり、相続後に空き家となった住宅についても、行政制度を代行するのではなく、不動産実務の立場から管理・売却・活用につなげるための課題整理に取り組んでいます。富士宮市の相続不動産についても、地域や物件の条件を確認しながらご相談を承ります。
株式会社Wakka
住所:〒409-2217 山梨県南巨摩郡南部町本郷6507
電話番号:0556-64-8064
目次
相続した実家を売却するとき、最初に確認するべきなのは不動産会社の査定額ではなく、「その不動産を誰が相続するのか」です。
登記簿上の所有者である親が亡くなったからといって、相続人の一人が自由に売却できるわけではありません。遺言書がある場合はその内容を確認し、遺言書がない場合は法定相続人を調査したうえで、必要に応じて遺産分割協議を行います。
例えば、父名義の実家について母と子2人が相続人であり、長男が実家を単独で取得して売却するのであれば、原則としてその内容を遺産分割で確定させ、長男名義への相続登記を行ったうえで、買主への所有権移転登記を行います。
注意したいのは、相続人全員の共有名義にしてから売却する方法です。共有者全員が売却に同意していれば売却できますが、価格、引渡し条件、残置物処分、値下げなどについて全員の意思確認が必要になります。将来の売却を前提にするのであれば、誰が取得するのかを遺産分割の段階から検討した方が手続きを整理しやすいケースがあります。
相続人同士で意見が対立している場合や、所在不明の相続人がいる場合、遺言書の有効性に争いがある場合などは、不動産会社だけで解決できる問題ではありません。司法書士や、紛争がある場合は弁護士に相談しながら進める必要があります。
相続した実家を売るとき、「まず家の中を全部片付けなければ」「古いから先に壊した方がよい」と考える方もいます。しかし、実務では必ずしもその順番が最適とは限りません。
古家でも、建物を利用したい買主が見つかる可能性があります。また、建物の状態が悪くても「古家付き土地」として販売し、買主が購入後に解体する条件で売買できることもあります。
一方、建物の劣化が著しく、安全上の問題がある、土地として利用する需要が中心である、建物が販売の妨げになっている、といった場合は解体後の売却が有効なこともあります。
ただし、解体には費用がかかるだけでなく、建物を取り壊すと土地の固定資産税等に関する住宅用地特例が翌年度以降適用されなくなる可能性があります。また、相続した空き家の譲渡所得3,000万円特別控除を検討する場合も、建物の築年、相続後の利用状況、売却時期、耐震改修や取壊しの時期などの要件があります。
そのため、片付けや解体を発注する前に、不動産会社へ現況を見てもらい、「建物を残して売る」「一部片付けて売る」「更地にして売る」など複数の選択肢を比較することが重要です。
相続登記とは、亡くなった方名義の土地や建物を、相続した人の名義へ変更する登記です。売買によって買主へ名義を移す前提として、原則として相続人への相続登記を完了させる必要があります。
基本的な確認順序は、次のとおりです。
遺産分割協議による相続登記では、一般に、被相続人の出生から死亡までの戸籍・除籍等、相続人の戸籍、被相続人の住民票除票または戸籍の附票、相続する人の住民票、遺産分割協議書、相続人の印鑑証明書などが必要になります。実際に必要となる書類は、遺言の有無、法定相続、遺産分割、代襲相続、数次相続などによって変わります。
法定相続情報一覧図を作成しておくと、金融機関や相続登記など複数の相続手続で戸籍一式を何度も提出する負担を減らせる場合があります。
相続関係が単純であれば本人申請も可能ですが、相続が何代にもわたっている、相続人が多い、登記上の住所と死亡時の住所がつながらない、共有持分が複雑といったケースでは、司法書士へ早めに相談した方が安全です。
2024年4月1日から相続登記は義務化されています。相続により不動産の所有権を取得したことを知った相続人は、原則として「自己のために相続の開始があったこと」と「その不動産を取得したこと」を知った日から3年以内に相続登記を申請する必要があります。
2024年4月1日より前に発生した相続で、現在も相続登記が済んでいない不動産も義務化の対象です。経過措置により、原則として2027年3月31日までが一つの期限になります。正当な理由なく義務に違反した場合は、10万円以下の過料の対象となる可能性があります。
すぐに遺産分割がまとまらない場合には、相続人申告登記という制度もあります。ただし、これは相続登記の申請義務を簡易に履行するための制度であり、不動産の所有権を取得したことを公示する通常の相続登記とは異なります。相続人申告登記だけでは、その不動産を第三者へ売却するための前提登記にはならないため、実際に売却する場合は別途相続登記が必要です。
地方の古い実家では、土地は登記されていても、増築部分、離れ、倉庫、物置などが未登記になっていることがあります。また、登記上は平家なのに現況は2階建て、登記上の構造や床面積と現況が異なるといったケースもあります。
建物の表題部に関する登記は土地家屋調査士の専門分野です。未登記建物を売却前に登記すべきか、滅失済みの建物が登記簿に残っていないか、増築部分の変更登記が必要かなどは、現地と登記資料を照合して判断します。
「相続登記が終わった=すぐ売れる」とは限りません。相続登記と同時に、土地・建物の登記内容が現況と一致しているかを確認しておくことが重要です。
不動産価格は、建物の築年数や室内の状態だけで決まりません。買主がその土地や建物を将来どのように利用できるかが重要です。
富士宮市は、富士市とともに岳南広域都市計画区域を構成しており、市内には市街化区域、市街化調整区域、都市計画区域外があります。市街化調整区域は、市街化を抑制する区域であり、建物の新築・改築・用途変更などについて都市計画法上の制限があります。既存住宅が建っているからといって、買主が将来同じ条件で建替えできるとは限らないため、売却前の確認が重要です。
査定時には、少なくとも次のような項目を確認します。
・都市計画区域、区域区分、用途地域
・建ぺい率、容積率、その他の建築制限
・前面道路の種別、幅員、接道状況
・私道の場合の持分や通行・掘削に関する権利関係
・公図、地積測量図、現地境界標の有無
・隣地との越境、擁壁、高低差
・上水道、下水道、浄化槽などの状況
・土砂災害、洪水、富士山火山などのハザード情報
富士宮市では防災マップが公開され、洪水や富士山火山などの情報を確認できます。ハザード区域に該当するから売れないということではありませんが、買主の判断材料となるため、正確な情報を整理して説明する必要があります。
また、境界標が見当たらないからといって直ちに確定測量が必須になるわけではありません。土地の状況、買主の希望、隣地との関係、金融機関の条件、売買契約の内容などにより必要性を判断します。境界が不明確、面積差が大きい、越境が疑われる場合は、土地家屋調査士への相談を検討します。
長期間空き家だった実家では、売主自身も建物の状態を把握できていないことがあります。
確認したい代表的な項目は、雨漏り、シロアリ被害、給排水設備、給湯器、浄化槽、電気設備、傾き、基礎や外壁のひび割れ、屋根の劣化などです。何年も使用していない設備については、「使用可能」と推測して説明するのではなく、「長期間未使用のため動作未確認」と整理する方が適切です。
売主が知っている不具合や過去の修繕履歴は、可能な範囲で不動産会社へ伝えます。不動産売買では、売買契約の内容と実際に引き渡された目的物が適合しない場合、契約不適合責任が問題になることがあります。契約で責任範囲を限定する場合でも、把握している重要な不具合を隠すような進め方は避けなければなりません。
残置物についても、査定前にすべて撤去する必要はありません。家具、家電、仏壇、農機具、物置内の道具などが大量に残っている場合は、売主が撤去するのか、一定の物だけ残すのか、買主が承諾したうえで現況引渡しとするのかを整理します。
古い実家では、母屋以外の倉庫、車庫、離れ、物置が登記されているかも確認します。解体した建物が登記簿に残っている場合は建物滅失登記、未登記建物が存在する場合は表題登記等の検討が必要になることがあります。
相続した実家を査定するときは、「いくらですか」という金額だけでなく、その査定額がどのような条件を前提としているかを確認することが大切です。
不動産会社の査定では、周辺の成約事例、売出事例、土地面積、建物の築年数、接道、地形、法令上の制限、建物状態、需要などを総合して価格を検討します。
しかし、古家や空き家では、同じ地域・同じ面積でも条件の違いが大きくなります。例えば、再建築の可否、接道幅員、市街化調整区域内の許可履歴、上下水道、境界、農地の有無などによって、買主が利用できる範囲が変わります。
査定額が高い会社が必ず最も良いとは限りません。重要なのは、「なぜこの価格なのか」「どのような買主を想定しているのか」「売出価格と成約見込み価格をどう考えているのか」「売却前に何を整理する必要があるのか」まで説明できるかです。
富士宮市で相続した実家の場合も、住宅としてそのまま利用できる物件、リフォーム前提の物件、古家付き土地として扱う物件、権利や法令面の整理が先に必要な物件では販売戦略が異なります。
株式会社Wakkaでは、査定価格だけを提示するのではなく、相続登記、未登記建物、境界、接道、残置物など、売却に影響する条件を先に整理し、どこまで売主側で対応するかを一緒に検討することを重視しています。
相続した古い実家の売り方は、大きく分けると「建物を残して売る」「現況をできるだけ変えずに売る」「解体して土地として売る」という選択肢があります。
建物を残して売るメリットは、解体費を先に負担せず販売を始められることです。建物をDIYやリフォームで利用したい買主にも検討してもらえる可能性があります。
一方、建物の状態が悪い場合は、購入後の修繕費や解体費を買主が見込むため、その分が価格交渉に反映されることがあります。
現況渡しは、売主の負担を抑えられる可能性がありますが、「現況のまま」という言葉だけで全ての責任がなくなるわけではありません。残置物の範囲、設備の扱い、不具合の説明、契約不適合責任の範囲などを売買契約書で具体的に整理する必要があります。
解体後に土地として売る方法は、土地を探している買主に状態をイメージしてもらいやすくなる一方、売れる前に解体費を支出することになります。さらに、固定資産税等や譲渡所得の特例との関係もあるため、「古いから解体」という理由だけで決めるのではなく、販売上の効果と税務を確認してから判断することが重要です。
売却を依頼する不動産会社を決めたら、媒介契約を締結します。媒介契約には、一般媒介、専任媒介、専属専任媒介があります。
一般媒介は複数の不動産会社へ依頼できる方法です。専任媒介と専属専任媒介は依頼できる不動産会社が原則1社となる代わりに、指定流通機構(レインズ)への登録義務や業務報告義務など、宅地建物取引業法上のルールが定められています。
どの媒介契約が適しているかは物件によって異なります。相続物件で事前調査や権利整理が多い場合は、販売だけでなく調査・手続きの進行管理まで含め、誰が何を担当するか明確にすることが重要です。
販売開始後は、不動産ポータルサイト、レインズ、自社サイト、既存顧客への紹介などを通じて買主を探します。
この段階で大切なのは、物件の長所だけでなく条件も明確にすることです。「市街化調整区域だが既存建物がある」「浄化槽が長期間未使用」「境界標の一部が不明」「残置物撤去は売主負担」など、購入判断に影響する事項を早期に整理しておくと、契約直前のトラブルを減らせます。
購入希望者から申込みが入ったら、価格だけでなく、手付金、融資利用の有無、引渡し時期、残置物、測量、解体、修繕などの条件を確認します。
条件がまとまったら、買主に対して宅地建物取引士が重要事項説明を行い、その後に売買契約を締結するのが一般的です。売主側では、物件状況等報告書や設備表などを用いて、把握している建物状況や設備の状態を整理します。
相続物件では、契約から引渡しまでに「売主が行うこと」が多くなる傾向があります。例えば、相続登記の完了、抵当権抹消の準備、残置物撤去、測量、建物滅失登記、未登記部分の整理などです。
決済・引渡しでは、買主から残代金を受領し、固定資産税等の精算、鍵や関係書類の引渡しを行います。同日に司法書士が所有権移転登記の申請に必要な書類を確認し、通常は決済後に登記申請を行います。
住宅ローンが残っており抵当権が設定されている場合は、売却代金等でローンを完済し、抵当権抹消登記ができるよう金融機関と事前調整が必要です。相続後も亡くなった方名義の抵当権や古い担保権が残っているケースでは、売却前から確認しておくことが重要です。
相続した実家の売却で時間がかかりやすいのは、建物の古さそのものより、権利関係や土地条件に課題があるケースです。
まず共有です。複数の相続人が共有している不動産全体を売却するには、原則として共有者全員の同意が必要です。一人が「早く売りたい」と考えても、他の共有者が売却価格や条件に同意しなければ進められません。
次に未登記です。母屋は登記済みでも、増築部分や車庫が未登記ということがあります。買主が住宅ローンを利用する場合などは、金融機関から登記の整理を求められることもあるため、契約前に確認します。
境界や越境も重要です。古い石積み、ブロック塀、雨樋、屋根、給排水管などが隣地との境界を越えている場合があります。境界を確定する必要があれば土地家屋調査士へ測量を依頼し、越境がある場合は隣地所有者との確認書を取り交わすなど、物件ごとに対応を検討します。
接道については、公道に見えても建築基準法上の道路に該当するか、私道を通行している場合に権利関係はどうなっているかなどを確認します。再建築や将来利用に影響するため、古い実家ほど現地だけで判断せず、行政資料や登記資料を確認することが必要です。
こうした問題は、発見したから直ちに「売れない」という意味ではありません。重要なのは、問題の内容を特定し、売却前に解決するのか、買主へ説明して条件に反映するのかを決めることです。
富士宮市の相続物件では、宅地と一緒に畑や田を相続しているケースも考えられます。登記地目が農地の場合、売買や転用には農地法の手続が関係することがあります。
農地として権利を移転する場合は農地法3条、農地を農地以外に転用して権利移転する場合は農地法5条などが関係しますが、必要な許可・届出は区域や利用目的によって異なります。不動産会社だけで判断せず、農業委員会等に確認しながら進める必要があります。
また、富士宮市の市街化調整区域では、原則として開発や建築行為が制限されています。既存住宅の売買自体が直ちに禁止されるわけではありませんが、買主が建替え、増改築、用途変更などを予定している場合は、都市計画法上の許可履歴や今後の利用可否を確認する必要があります。
古い建物については、耐震性、雨漏り、シロアリ、設備だけでなく、登記と現況の相違も確認します。昭和期の住宅では増改築を繰り返していることもあり、「登記上の建物」と「今ある建物」が一致していない場合があります。
このような物件ほど、最初から解体や大規模修繕をするのではなく、売却に必要な最低限の整理は何か、買主へ引き継げる条件は何かを検討した方が、余計な費用を避けられる可能性があります。
相続した実家を売却するときは、売却価格だけでなく、最終的に手元にいくら残るのかを確認します。
主な費用として考えられるのは、次のようなものです。
・不動産会社への仲介手数料
・売買契約書の印紙税(課税文書を紙で作成する場合)
・相続登記、抵当権抹消などの登録免許税や司法書士費用
・測量や境界確認が必要な場合の土地家屋調査士費用
・建物表題変更、滅失登記等が必要な場合の費用
・残置物撤去費
・解体費
・必要に応じた修繕費
仲介手数料には法律上の上限があります。通常の売買では売買価格に応じた上限計算が行われますが、2024年7月1日から、売買価格800万円以下の宅地建物について「低廉な空家等」
の媒介報酬特例が適用できるよう見直されています。
この特例を使う場合、不動産会社が依頼者の一方から受領できる仲介手数料の上限は、媒介に要する費用を勘案し、税込33万円までです。使用中か空き家かを問わず、価格800万円以下の宅地建物が対象です。実際の報酬額は上限額そのものではなく、媒介契約締結時に不動産会社から説明を受け、合意した額となります。
地方の相続物件では売却価格が比較的低くても、現地調査、役所調査、権利確認などの業務量が多いことがあります。査定時には、仲介手数料だけでなく、測量、登記、残置物、解体などを含めた概算手取り額を確認しておくと判断しやすくなります。
相続した実家を売却して利益が出た場合、譲渡所得に対して所得税・復興特別所得税・住民税が課税されることがあります。
基本的な計算は、
譲渡価額-(取得費+譲渡費用)-特別控除=課税譲渡所得
です。
相続した不動産の取得費は、原則として亡くなった方がその不動産を取得したときの購入代金や購入時の費用を引き継ぎます。相続時の固定資産税評価額や相続税評価額がそのまま譲渡所得の取得費になるわけではありません。
古い実家では購入時の契約書が見つからないことがあります。取得費が分からない場合などは、原則として譲渡価額の5%を概算取得費として計算できる制度がありますが、実際の取得費を証明できる方が税負担を抑えられる場合があります。相続後すぐに古い書類を捨てず、売買契約書、領収書、建築関係書類などを探しておくことが重要です。
所有期間の判定も誤解されやすい点です。相続した日から数えるのではなく、原則として被相続人が取得した時期を引き継ぎます。譲渡した年の1月1日時点で所有期間が5年を超える場合は長期譲渡所得、5年以下の場合は短期譲渡所得です。一般税率では、長期譲渡所得は所得税15%・住民税5%に加えて所得税額に対する復興特別所得税が課され、短期譲渡所得は所得税30%・住民税9%に加えて復興特別所得税が課されます。
相続した実家が一定の空き家に該当する場合は、「被相続人の居住用財産に係る譲渡所得の3,000万円特別控除」を利用できる可能性があります。
主な要件には、被相続人が原則として相続開始直前まで一人で居住していた家屋であること、1981年5月31日以前に建築された家屋であること、区分所有建物でないこと、相続から売却まで事業・貸付け・他人の居住に使用していないこと、相続開始の日から3年を経過する日の属する年の12月31日までに売却すること、売却代金が1億円以下であることなどがあります。
制度の適用期限は2027年12月31日までです。2024年1月1日以後の譲渡では、一定の要件のもと、売却後に買主側等で耐震改修または建物の取壊しを行い、譲渡した年の翌年2月15日までに要件を満たすケースも対象となっています。また、対象家屋と敷地を取得した相続人が3人以上の場合、控除限度額は1人当たり最高2,000万円です。
富士宮市内の対象物件についてこの特例を利用する場合、必要書類の一つである「被相続人居住用家屋等確認書」は富士宮市建築住宅課で発行されています。
なお、この3,000万円特別控除と「相続財産を譲渡した場合の相続税額の取得費加算の特例」は、同じ譲渡について併用できません。相続税を納付している場合や売却益が大きい場合は、どちらが適するか税理士等へ確認することをおすすめします。
相続税の申告が必要な場合の期限は、原則として相続の開始があったことを知った日の翌日から10か月以内です。相続税申告と不動産の売却時期、空き家特例の期限は別の制度なので、それぞれ管理する必要があります。
相続した実家の売却は、すべてを最初から専門家任せにする必要はありません。まず手元の書類を集めるだけでも、状況はかなり整理できます。
最初に探したい書類は次のとおりです。
・土地・建物の登記識別情報または古い権利証
・固定資産税納税通知書、課税明細書
・購入時の売買契約書、領収書
・建築確認関係書類、設計図、検査済証等
・過去の測量図、境界確認書
・住宅ローン、抵当権に関する資料
・リフォームや増築の資料
・相続関係の戸籍、遺言書、遺産分割協議書
・過去の修繕、シロアリ、雨漏りなどの記録
これらを不動産会社へ見せると、売却前に何を調べるべきか判断しやすくなります。
一方、専門家の役割は分けて考える必要があります。
不動産会社は、査定、媒介、販売活動、売買条件の調整、不動産活用の相談を担当します。
司法書士は、相続登記、所有権移転登記、抵当権抹消などの権利に関する登記を扱います。
土地家屋調査士は、建物表題登記、建物滅失登記、土地の分筆、地積更正、境界や測量などを扱います。
税理士は、相続税、譲渡所得税などの税務相談や申告を扱います。
弁護士は、相続人間の紛争、交渉、調停、訴訟など法律上の争いがある場合の相談先です。
行政書士は、行政手続や一定の書類作成を扱いますが、不動産の権利登記の申請代理を行う専門家ではありません。
重要なのは、「まず誰に相談するか」だけでなく、「今の問題は誰の専門分野か」を切り分けることです。例えば、売却できる価格を知りたいなら不動産会社、相続登記を進めたいなら司法書士、境界を確定したいなら土地家屋調査士というように整理すると、手続きが進みやすくなります。
富士宮市で相続した実家を売却するときは、最初から「いくらで売るか」だけを考えるのではなく、売却できる状態にするための条件を整理することが重要です。
基本的な流れは次のとおりです。
相続した実家は、「相続登記が未了だから売れない」「古いから売れない」「荷物が多いから売れない」と早く結論を出す必要はありません。問題がある場合は、その問題を一つずつ分解し、どこまで売主側で解決し、どこから買主へ条件として引き継げるかを検討します。
特に富士宮市では、市街化区域だけでなく市街化調整区域や都市計画区域外もあり、同じ「一戸建て」でも土地利用の条件が大きく異なる場合があります。相続登記、建物登記、接道、境界、農地、残置物などが絡む物件では、販売開始前の調査が売却の進めやすさを左右します。
株式会社Wakkaでは、山梨県南部町を拠点に、富士宮市を含む周辺地域の不動産売却、相続不動産、空き家のご相談に対応しています。南部町との空き家対策に関する協定で培う地域課題への視点も生かしながら、単に査定価格を出すだけではなく、相続登記未了、未登記建物、境界、残置物、権利関係など、売却前に整理すべき事項を確認していきます。
「相続した実家を売るかまだ決めていない」「何から手をつけるべきか分からない」という段階でも、まず物件と相続の状況を整理することはできます。
富士宮市で相続した実家、空き家、土地の売却を検討している方は、登記や片付け、解体を先に進める前に、現在の状態でどのような選択肢があるかを確認するところから始めてみてください。
株式会社Wakka
住所:〒409-2217 山梨県南巨摩郡南部町本郷6507
電話番号:0556-64-8064
株式会社Wakka
住所:山梨県南巨摩郡南部町本郷6507
電話番号:0556-64-8064
 0556-64-8064

