2026.09.08
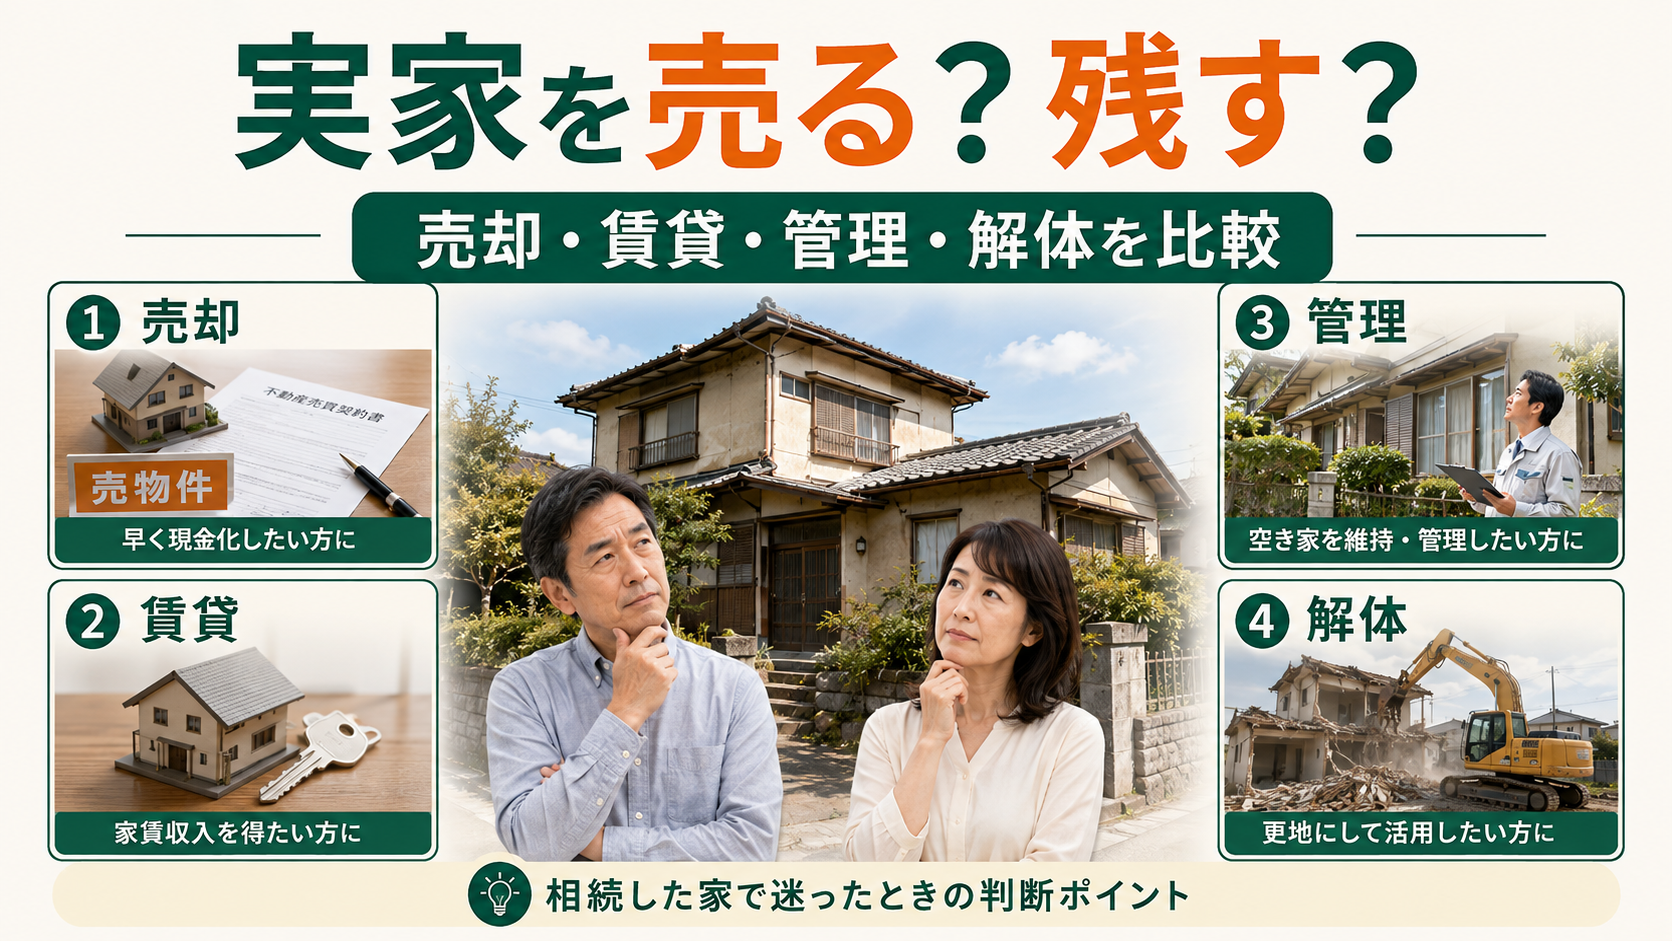
相続した実家について、「売った方がよいのか」「思い出があるので残したい」「貸せるなら賃貸したい」「古いので解体した方がよいのでは」と迷う方は少なくありません。
特に、親が亡くなった後に誰も住まなくなった実家は、判断を先送りしている間にも固定資産税、火災保険、草刈り、修繕、通水、換気などの負担が続きます。一方で、焦って売却や解体をすると、「もう少し調べれば活用できた」「税金の特例を確認しておけばよかった」と後悔する可能性もあります。
結論からいうと、相続した実家をどうするかは、「売却」「賃貸」「保有・管理」「解体」の4つを、収入・支出・手間・税金・将来の利用予定で比較することが重要です。
さらに、相続登記が終わっていない、未登記建物がある、農地や山林が付いている、境界が不明、残置物が多いなどの事情がある場合は、単純に4つの選択肢だけを比べても結論は出ません。まず不動産の現状を整理し、「今すぐ決めること」と「確認してから決めること」を分ける必要があります。
この記事では、相続した実家を売るか残すか迷っている方に向けて、売却・賃貸・管理・解体のメリットと注意点、税金、登記、地方の空き家特有の問題、判断の順番まで詳しく解説します。
株式会社Wakka
株式会社Wakkaは山梨県南部町を拠点に、空き家、相続不動産、中古住宅、土地、農地付き住宅などの売却・活用相談に対応しています。南部町とは空き家対策に関する協定を結んでおり、相続後に空き家となった実家について、単に「売る・残す」だけではなく、相続登記、未登記建物、境界、農地、残置物などの課題を整理し、必要に応じて司法書士・土地家屋調査士・税理士・弁護士等と連携しながら次の選択肢を考えることを重視しています。
株式会社Wakka
住所:
〒409-2217
山梨県南巨摩郡南部町本郷6507
電話番号:
0556-64-8064
CONTACT
ご相談はこちら
相続した実家をどうするか考えるとき、「売るか残すか」という2択にしてしまうと判断しにくくなります。
実際には、①売却する、②賃貸する、③将来の利用を見据えて管理する、④建物を解体して土地を残す・売る、という4つの選択肢があります。
最適な方法は家族の事情、不動産の状態、地域の需要、税金、修繕費などによって変わります。
最初に確認したいのは、次の5点です。
1. 誰が所有するのか
親名義のままであれば、遺言や遺産分割の内容を確認し、誰が実家を相続するかを整理します。相続人が複数いる場合、一人だけで売却や賃貸を決められないことがあります。
2. 建物を今後使う予定があるか
自分や子どもが将来住む可能性があるのか、帰省先として残したいのか、それとも今後利用する予定がないのかを考えます。「いつか使うかもしれない」という理由だけで何年も保有すると、管理費が積み上がることがあります。
3. 建物にどの程度の修繕が必要か
雨漏り、シロアリ、屋根、外壁、給湯器、給排水、浄化槽などを確認します。賃貸する場合と現況売却する場合では、必要な修繕の水準が異なります。
4. 1年間保有するといくらかかるか
固定資産税、火災保険、草刈り、庭木の剪定、通水、管理委託、交通費、小規模修繕などを合計します。
5. 売却・賃貸需要があるか
査定価格だけではなく、どの程度の期間で売れそうか、家賃はいくら見込めるか、修繕後に入居者が見つかりそうかまで確認します。
この5点を数字と事実で整理すると、「思い出があるから残す」「古いから壊す」といった感情だけで決めることを避けやすくなります。
| 選択肢 | メリット | 主な負担・注意点 | 向いているケース |
|---|---|---|---|
| 売却 | 管理負担を終えやすく、現金化できる | 相続登記、売却費用、譲渡所得税等の確認 | 今後利用予定がない |
| 賃貸 | 家賃収入を得られる可能性 | 修繕、空室、管理、税務、賃貸借契約 | 賃貸需要があり建物状態が良い |
| 管理 | 将来利用できる状態を残せる | 毎年の税金・保険・維持管理 | 数年以内の利用予定が具体的 |
| 解体 | 建物の維持管理負担を減らせる | 解体費、住宅用地特例、解体後の土地管理 | 危険な老朽建物、建物需要が乏しい |
大切なのは、どの選択肢にもメリットと負担があることです。
「売却が一番得」「賃貸なら家賃が入るので安心」「解体すれば固定資産税以外の負担がなくなる」と単純化しないようにしましょう。
今後自分や家族が住む予定がなく、管理の負担を減らしたい場合は、売却が有力な選択肢です。
特に遠方にある実家は、管理のために何度も移動するだけでも時間と費用がかかります。建物が劣化するほど修繕費や売却時の説明事項も増えるため、使う予定がないのであれば早めに売却可能性を確認する意味があります。
売却が向いているのは、例えば次のようなケースです。
売却すれば、不動産を現金化し、相続人間で分けやすくなる場合があります。
また、空き家を長期間保有することで発生する固定資産税、保険、草刈り、修繕などの将来負担を抑えられます。
ただし、売却前に多額のリフォームを行えば必ず高く売れるわけではありません。古い実家では「中古住宅として売る」「古家付き土地として売る」「現況のまま売る」「解体条件付きで売る」など複数の方法を比較しましょう。
地方の空き家では、建物の古さだけでなく、広い庭、倉庫、家庭菜園、駐車スペースなどが買主の希望に合う場合があります。一方、未登記建物や農地、接道などに問題があると、価格以前に取引条件を整理する必要があります。
相続した不動産を売却するときは、まず相続登記を確認します。
2024年4月1日から相続登記は義務化され、相続によって不動産を取得したことを知った日などから原則3年以内に申請する必要があります。制度開始前の相続も対象で、正当な理由なく義務を怠ると10万円以下の過料対象となる可能性があります。
相続人が確定していれば、相続登記と不動産会社による査定・売却準備を並行して進められる場合があります。ただし、買主へ所有権移転登記を行う段階までには、売主となる相続人側の登記を整えるのが基本です。
税金では、売却益が出れば譲渡所得税等が発生する場合があります。
相続した不動産の取得費と取得時期は、原則として亡くなった親など被相続人のものを引き継ぎます。昔の売買契約書、建築工事請負契約書、領収書などが残っている場合は、処分せず保管しておきましょう。
取得費が分からない場合には、売却金額の5%相当額を概算取得費として使える制度がありますが、実際の取得費を確認できる方が税額を抑えられる場合があります。
また、一定の要件を満たす相続空き家では、譲渡所得から最高3,000万円を控除する「被相続人の居住用財産(空き家)の特例」を利用できる可能性があります。現在の制度では、一定の要件を満たす2027年12月31日までの譲渡が対象です。2024年1月1日以後の譲渡で相続人が3人以上の場合は、各人の控除上限が2,000万円となります。
この特例では、対象となる家屋の建築時期、被相続人の居住状況、売却価格、売却期限など複数の要件があります。さらに、相続から譲渡までの間に家屋を貸付けに使った場合などは、適用要件を満たさなくなることがあります。
そのため、「とりあえず数年間貸して、後で売ろう」と考えている場合は、先に税理士や税務署へ税務上の影響を確認した方がよいでしょう。
「売るのはもったいない」「毎月家賃を得られるなら残したい」と考える場合、賃貸という選択肢があります。
ただし、実家を賃貸する場合は、「家賃がいくら入るか」だけでは判断できません。
賃貸が向いている可能性があるのは、次のような家です。
反対に、屋根、水回り、電気、給排水、浄化槽などに大規模修繕が必要な場合は、初期投資が大きくなります。
例えば月5万円で貸せるとしても、年間家賃は60万円です。そこから固定資産税、保険、管理費、修繕、募集費用、空室期間などを考える必要があります。
100万円、200万円と修繕費がかかる場合には、何年で回収できるかを計算しましょう。
また、賃貸住宅として人に貸す以上、「現況で古いままだから自己責任で住んでください」という考え方は適切ではありません。国土交通省の賃貸住宅標準契約書でも、貸主には住宅使用に必要な修繕を行うことを基本とする考え方が示されています。
古い建物では、耐震、漏水、電気容量、浄化槽、給湯設備なども確認してから募集する方が安全です。
家や土地の貸付けによる所得は、原則として不動産所得となります。不動産所得は、総収入金額から必要経費を差し引いて計算します。
さらに、賃貸すると将来の処分方法にも影響します。
普通建物賃貸借では、貸主側から契約更新を拒絶する場合などに正当事由が問題になります。一方、定期建物賃貸借は、契約で定めた期間の満了により更新なく終了する制度です。
「数年後に実家へ戻る可能性がある」「一定期間だけ貸したい」という場合には、定期建物賃貸借を検討する方法もあります。
ただし、定期建物賃貸借には書面による契約や、契約の更新がなく期間満了によって終了することについての事前説明などの要件があります。単に契約書へ「定期」と書けばよいわけではありません。
そして、相続空き家の3,000万円特別控除を将来利用したい場合は、相続後の賃貸が特例の適用に影響する可能性があります。
したがって賃貸は、
家賃収入
- 空室リスク
- 修繕費
- 管理費
- 税金
+ 将来の利用予定
で判断することが重要です。
思い出のある実家をすぐに売ることに抵抗がある場合や、数年後に自分や子どもが利用する予定がある場合は、一定期間管理しながら保有する方法があります。
「売らない」という結論そのものが悪いわけではありません。
問題なのは、目的を決めずに空き家として放置することです。
例えば、3年後に移住する予定がある、子どもが利用する可能性が具体的にある、相続人間で活用方法を検討中、売却に必要な登記や境界整理を進めている途中、といった場合は一定期間保有する合理性があります。
ただし、「5年後に使うかもしれない」のであれば、5年間の保有コストを計算しておきましょう。
例えば年間20万円の管理・税負担があれば、5年間で100万円です。さらに屋根や給湯器などの修繕が発生すれば負担は増えます。
保有する場合は、定期的な換気、通水、雨漏り確認、草刈り・庭木剪定、郵便物確認、害虫・害獣確認、台風や大雨後の点検などの管理が必要です。
遠方に住んでいる場合は、家族だけで対応するのか、管理会社等へ依頼するのかも決めておきましょう。
「管理する」と「何もしないで残す」は全く違います。
2023年12月施行の改正空家法では、放置すれば特定空家になるおそれがある空き家について、市区町村が「管理不全空家」として指導・勧告できる制度が設けられました。管理不全空家や特定空家として勧告を受けると、その敷地について固定資産税等の住宅用地特例を受けられなくなる場合があります。
住宅用地では、固定資産税の課税標準について200㎡以下の小規模住宅用地は価格の6分の1、200㎡を超える一般住宅用地部分は3分の1とする特例があります。
「固定資産税が安いから建物を残した方がよい」と考えて放置しても、管理状態が悪化すれば特例が外れる可能性があります。
また、建物が劣化すると、最終的に売却するときの解体費や残置物処分費が増える可能性があります。
実家を残すなら、「いつまで残すか」「年間いくらまで管理費をかけるか」「何年後にもう一度判断するか」を決めておくとよいでしょう。
例えば、「2年間は管理し、その間に家族が利用しないなら売却を再検討する」と期限を設定すると、判断を先送りし続けることを防ぎやすくなります。
建物が著しく老朽化し、修繕して住むことも賃貸することも難しい場合は、解体が選択肢になります。
ただし、「古いからとりあえず壊す」は避けた方がよいでしょう。
建物を解体すると元に戻せないため、売却方法、税金、建替え可能性などを確認してから判断します。
解体を検討しやすいのは、倒壊等の危険が高い、雨漏りや構造劣化が著しい、修繕費が建物利用価値に見合わない、建物を残すより土地としての需要が見込める、周辺へ危険を及ぼす可能性がある、といった場合です。
一方で、築年数が古いという理由だけで解体する必要はありません。
古民家、DIY住宅、倉庫利用などの需要がある地域では、建物を残した方が買主の選択肢が広がる場合もあります。
査定を依頼するときは、古家付きのまま売る場合と解体して売る場合の両方を比較すると判断しやすくなります。
また、接道条件にも注意が必要です。現在建物が建っていても、解体後に同じように建替えできるとは限りません。
建築基準法上の道路、市街化調整区域、敷地条件などを確認せずに建物を壊すと、「更地にしたものの希望する建物を建てられない」という問題が生じることがあります。
住宅が建っている土地には、一定の要件のもとで固定資産税・都市計画税の住宅用地特例があります。
建物を解体し、翌年1月1日時点で住宅用地に該当しなくなれば、この特例が適用されなくなり、土地の固定資産税負担が増える場合があります。住宅用地特例は毎年1月1日時点の土地利用状況を基準として適用されます。
ただし、「解体すると固定資産税が必ず6倍になる」という説明は正確ではありません。実際の税額は課税標準、負担調整措置、都市計画税、土地の状況などで変わります。
解体前に市町村の固定資産税担当課や税理士等へ確認しておくと安心です。
また、相続空き家の3,000万円特別控除では、一定の場合、家屋を取り壊して敷地を売却するケースも対象になります。
さらに2024年1月1日以後の譲渡では、一定の要件を満たせば、譲渡後から譲渡年の翌年2月15日までに家屋を取り壊す場合なども特例対象になり得ます。したがって、「空き家特例を使うには売主が必ず先に解体しなければならない」という理解は正確ではありません。
税金だけを理由に急いで壊さず、税務要件と売買条件を一緒に確認することが重要です。
解体後に土地を保有する場合は、草刈り、防草、境界、排水など土地管理も必要になります。建物管理がなくなっても、土地管理がゼロになるわけではありません。
迷ったときに有効なのが、感情とお金を分けて比較する方法です。
思い出は数字にはできません。しかし、年間の固定費や修繕費は数字にできます。
まず数字を整理し、そのうえで「その費用を払ってでも残したいか」を家族で考えると判断しやすくなります。
保有し続ける費用
賃貸するための費用
売却するための費用
解体する費用
これらを比較すると、例えば「賃貸すれば月5万円入る」という情報だけでは判断できないことが分かります。
月5万円で年間60万円の家賃収入があっても、修繕費200万円、年間管理・税負担20万円、空室期間を考えると、回収まで長期間かかる可能性があります。
一方、売却価格が低くても、今後10年間の管理費や大規模修繕を考えると、早期売却の方が家計全体では合理的な場合もあります。
売却を優先しやすい
賃貸を検討しやすい
管理を選びやすい
解体を検討しやすい
判断で重要なのは、「今どうしたいか」だけでなく、3年後・5年後にどうなっていたいかを考えることです。
売却、賃貸、管理、解体のどれを選ぶ場合でも、その前に不動産の権利と現況を確認します。
地方の実家では、土地・母屋・納屋・農地・山林などが複数の筆や建物に分かれていることがあります。
まず土地・建物の登記事項証明書を確認します。
亡くなった親名義のままなら相続登記が必要になります。
2024年4月1日より前に発生した相続についても相続登記義務化の対象であり、施行前から相続を知っていたケースなどでは2027年3月31日が重要な期限になります。
次に現地の建物と登記を照合します。
例えば、母屋は登記済み、納屋は未登記、増築部分が登記未了、取り壊した建物の登記が残っている、というケースがあります。
未登記建物があれば土地家屋調査士、所有権保存・相続登記等は司法書士へ確認します。
相続人が複数いる場合は、「誰が所有するのか」を決めることも重要です。
実家を共有で相続すると、将来の売却や大規模な処分について共有者間で調整が必要になります。
「とりあえず兄弟全員の共有にする」のが最も簡単とは限りません。売るのか、貸すのか、一人が将来住むのかまで考えて遺産分割を検討するとよいでしょう。
田舎の実家には、宅地のほかに田や畑が付いている場合があります。
農地は宅地と同じように自由に売買・転用できるわけではなく、農地法上の許可・届出等が必要になることがあります。
実家を売却する場合も、農地だけ別に残すのか、買主へ一緒に売るのか、転用を検討するのかで手続きが変わります。
また、境界標がない、前面道路が狭い、水路を介して接道している、農道・赤道に接している、上下水道がない、浄化槽や井戸を利用している、といった条件も売却や賃貸の判断に影響します。
相続した実家を「とりあえずリフォームして貸す」「古いので壊す」と決める前に、土地と建物の法的・物理的な状態を確認しましょう。
相続した実家の判断で重要なのは、最初から一つの結論に決めないことです。
売却査定を受けたから必ず売らなければならないわけではなく、賃貸査定を受けたから貸す必要もありません。
複数の選択肢について数字と問題点を整理してから決める方が、後悔を減らしやすくなります。
相談内容によって、専門家の役割は異なります。
不動産会社
売却査定、賃料査定、媒介、販売活動、不動産活用の検討。
司法書士
相続登記、所有権保存登記、所有権移転登記、抵当権抹消など。
土地家屋調査士
未登記建物の表題登記、建物滅失登記、土地分筆、境界・測量など。
税理士
相続税、譲渡所得税、不動産所得、空き家特例など税務相談・申告。
弁護士
相続人間の争い、共有関係の紛争、遺産分割の交渉・訴訟など。
不動産会社が税金や相続紛争の最終判断をするのではなく、売却・賃貸・管理・解体を比較するために必要な課題を整理し、適切な専門家につなぐことが重要です。
山梨県南部町、身延町、早川町や静岡県富士宮市周辺では、相続した実家に農地、山林、未登記の納屋、古い浄化槽、井戸、残置物などが付いていることがあります。
こうした不動産では、一般的な「売却査定額」と「想定家賃」だけでは判断できません。
例えば、300万円で売れる家でも、5年間保有する間に管理費・税金・修繕費が150万円かかれば、残す判断は別の見え方になります。
一方、建物を100万円かけて最低限修繕することで賃貸需要が見込めるのであれば、一定期間賃貸する選択肢が現実的になる場合もあります。
株式会社Wakkaは、南部町との空き家対策に関する協定を通じ、地域の空き家を管理・売却・活用へつなげるための連携に取り組んでいます。
相続した実家についても、「売った方がよい」と最初から決めるのではなく、
売った場合の手取り
貸した場合の収支
残した場合の年間負担
解体した場合の費用と税負担
を比較し、そのうえで相続登記、未登記建物、農地、境界などの問題を整理することが大切です。
実家を売るか残すかは時間をかけて考えられますが、相続に関するすべての手続きが無期限というわけではありません。
相続税の申告が必要な場合、原則として被相続人が亡くなったことを知った日の翌日から10か月以内に申告・納税します。遺産分割が終わっていなくても、相続税の申告期限が自動的に延びるわけではありません。
また、相続登記は2024年4月1日から義務化されています。相続によって不動産を取得したことを知った日などから原則3年以内に申請が必要で、2024年4月より前の相続も対象です。古い相続で登記をしていない場合、一定のケースでは2027年3月31日が期限になります。
さらに、被相続人の居住用財産に係る3,000万円特別控除は、現在の制度では2027年12月31日までの一定の譲渡が対象です。相続開始から譲渡までの利用状況も適用可否に関係します。
そのため、実家の方針をすぐに決められない場合でも、少なくとも次の順番で確認しておくと安心です。
「決められないから何もしない」のではなく、期限がある手続きだけ先に進め、活用方法は比較しながら決めるという進め方が現実的です。
兄弟姉妹など複数人で実家を相続する場合は、査定価格だけを共有するのではなく、今後発生する負担も数字にして共有すると話し合いやすくなります。
例えば、実家を一人の相続人が管理していて、固定資産税は兄弟で負担しているとしても、草刈り、現地確認、台風後の点検、近隣対応などを一人だけが担っていれば、実際の負担は均等ではありません。
反対に、一人が「思い出があるので残したい」と希望していても、他の相続人へ将来の管理費や修繕費まで負担してもらう前提であれば、合意できないことがあります。
家族で話し合う際には、売却価格だけでなく、年間維持費、今後5年間の修繕見込み、誰が管理するか、将来売却するときに誰が手続きをするかまで確認しましょう。
相続人の意見が対立し、不動産会社による調整の範囲を超える場合には、弁護士等へ相談することが適切です。不動産会社は価格や売却方法を提案できますが、相続人間の法律紛争を代理して解決する専門家ではありません。
もう一つ確認しておきたいのが、実家の「市場価値」と「家族にとっての価値」を分けることです。
市場価格が低い家でも、家族が定期的に集まる場所として大きな価値がある場合があります。反対に、高く売れそうな家でも、遠方からの管理が負担で、毎年多くの費用を使っているなら保有を続ける合理性は低くなることがあります。
そのため、家族会議では「いくらで売れるか」だけでなく、「残すために毎年いくら払えるか」「誰が管理するか」「何年後に再検討するか」まで決めておくことをおすすめします。
感情を否定するのではなく、感情と費用を別々に見える化することが、納得できる結論につながります。
Q. 相続した実家は、使う予定がなくてもすぐ売らない方がよいですか?
一律には言えません。将来利用する具体的な予定がなく、年間管理費がかかるのであれば、早めに売却可能性を確認する意味があります。一方、相続空き家の税制や建物利用の可能性もあるため、売却前に必要な情報を確認してから判断しましょう。
Q. 賃貸してから売る方法はどうですか?
賃貸需要があり収支が合えば選択肢になります。ただし、賃貸借契約の内容、修繕義務、入居者がいる状態での将来売却、不動産所得の税務などを考える必要があります。また、相続空き家の3,000万円特別控除の適用を考えている場合、相続後の賃貸が要件に影響する可能性があります。
Q. 古い実家は先に解体した方が売れますか?
必ずしもそうではありません。古家付きで探す人もいるため、先に古家付き土地と更地の両方で査定を確認する方法があります。解体すると住宅用地特例が外れて固定資産税等が変わる可能性や、再建築条件の問題もあるため、解体前の確認が重要です。
Q. 思い出があるので決められません。どうすればよいですか?
すぐ売却する必要はありません。ただし、何となく残すのではなく、例えば「2年間は管理し、その時点で再検討する」と期限を決める方法があります。その間の費用も計算しておきましょう。
Q. 相続登記が終わっていなくても相談できますか?
売却査定、賃料査定、管理方法などの相談はできます。相続人と不動産の状況を確認しながら、司法書士による相続登記と不動産会社による査定を並行して進めることも可能です。
相続した実家をどうするかに、全員に共通する正解はありません。
重要なのは、
「思い出」
「お金」
「手間」
「将来の予定」
「不動産としての現実」
を分けて整理することです。
まずは実家を残した場合の年間費用を計算し、売却価格と想定家賃を調べ、建物の修繕費と解体費を確認してみてください。
この4つの数字が分かれば、「売る・貸す・管理・解体」の比較がかなり具体的になります。
そして、相続登記、未登記建物、農地、境界などがある場合は、売却や活用の前に問題点を整理します。
相続した実家を放置して選択肢を狭めるのではなく、利用できるうち、売却できるうちに、一度家族で将来を考えることが重要です。
株式会社Wakka
住所:山梨県南巨摩郡南部町本郷6507
電話番号:0556-64-8064
 0556-64-8064

